Votre Livret Bleu affiche bientôt 20 000 €, fruit de plusieurs années d’épargne régulière. Vous versez 300 € chaque mois, convaincue d’avoir trouvé le placement idéal : sécurité totale, disponibilité immédiate, exonération fiscale. Mais une question commence à s’imposer : que se passera-t-il lorsque vous atteindrez les 22 950 € réglementaires ? Vos versements mensuels seront-ils bloqués ? Votre capital restera-t-il accessible ? Et surtout, cette limite doit-elle vous inquiéter ou au contraire vous encourager à franchir une nouvelle étape dans votre stratégie d’épargne ?
Loin d’être un obstacle, le plafond du Livret Bleu constitue un repère positif : il signale que votre épargne de précaution est solidement constituée. Reste à comprendre précisément ce qu’implique cette limite réglementaire, comment elle interagit avec les intérêts capitalisés, et vers quelles solutions vous tourner pour continuer à faire fructifier votre épargne excédentaire sans sacrifier la sécurité.
- Qu’implique réellement le plafond de 22 950 € du Livret Bleu ?
- Les intérêts capitalisés : l’exception qui dépasse le plafond
- Votre épargne perd-elle réellement de la valeur au plafond ?
- Quelles alternatives une fois le plafond atteint ?
- Bâtir une allocation d’épargne équilibrée
- Questions fréquentes sur le plafond du Livret Bleu
Qu’implique réellement le plafond de 22 950 € du Livret Bleu ?
Le plafond de 22 950 € représente la limite maximale de capital que vous pouvez verser sur votre Livret Bleu. Cette règle réglementaire, identique à celle du Livret A depuis l’alignement des deux produits, s’applique au montant cumulé de vos dépôts, hors intérêts capitalisés. Concrètement, une fois ce seuil atteint, votre établissement bancaire refuse tout nouveau versement.
Cette restriction ne bloque pas pour autant l’usage de votre compte. Vous conservez un accès total à vos fonds : les retraits restent libres, sans pénalité ni délai imposé. Le guide sur le Livret Bleu et ses alternatives détaille précisément ces modalités de fonctionnement pour vous permettre d’optimiser votre stratégie d’épargne au-delà du plafond.
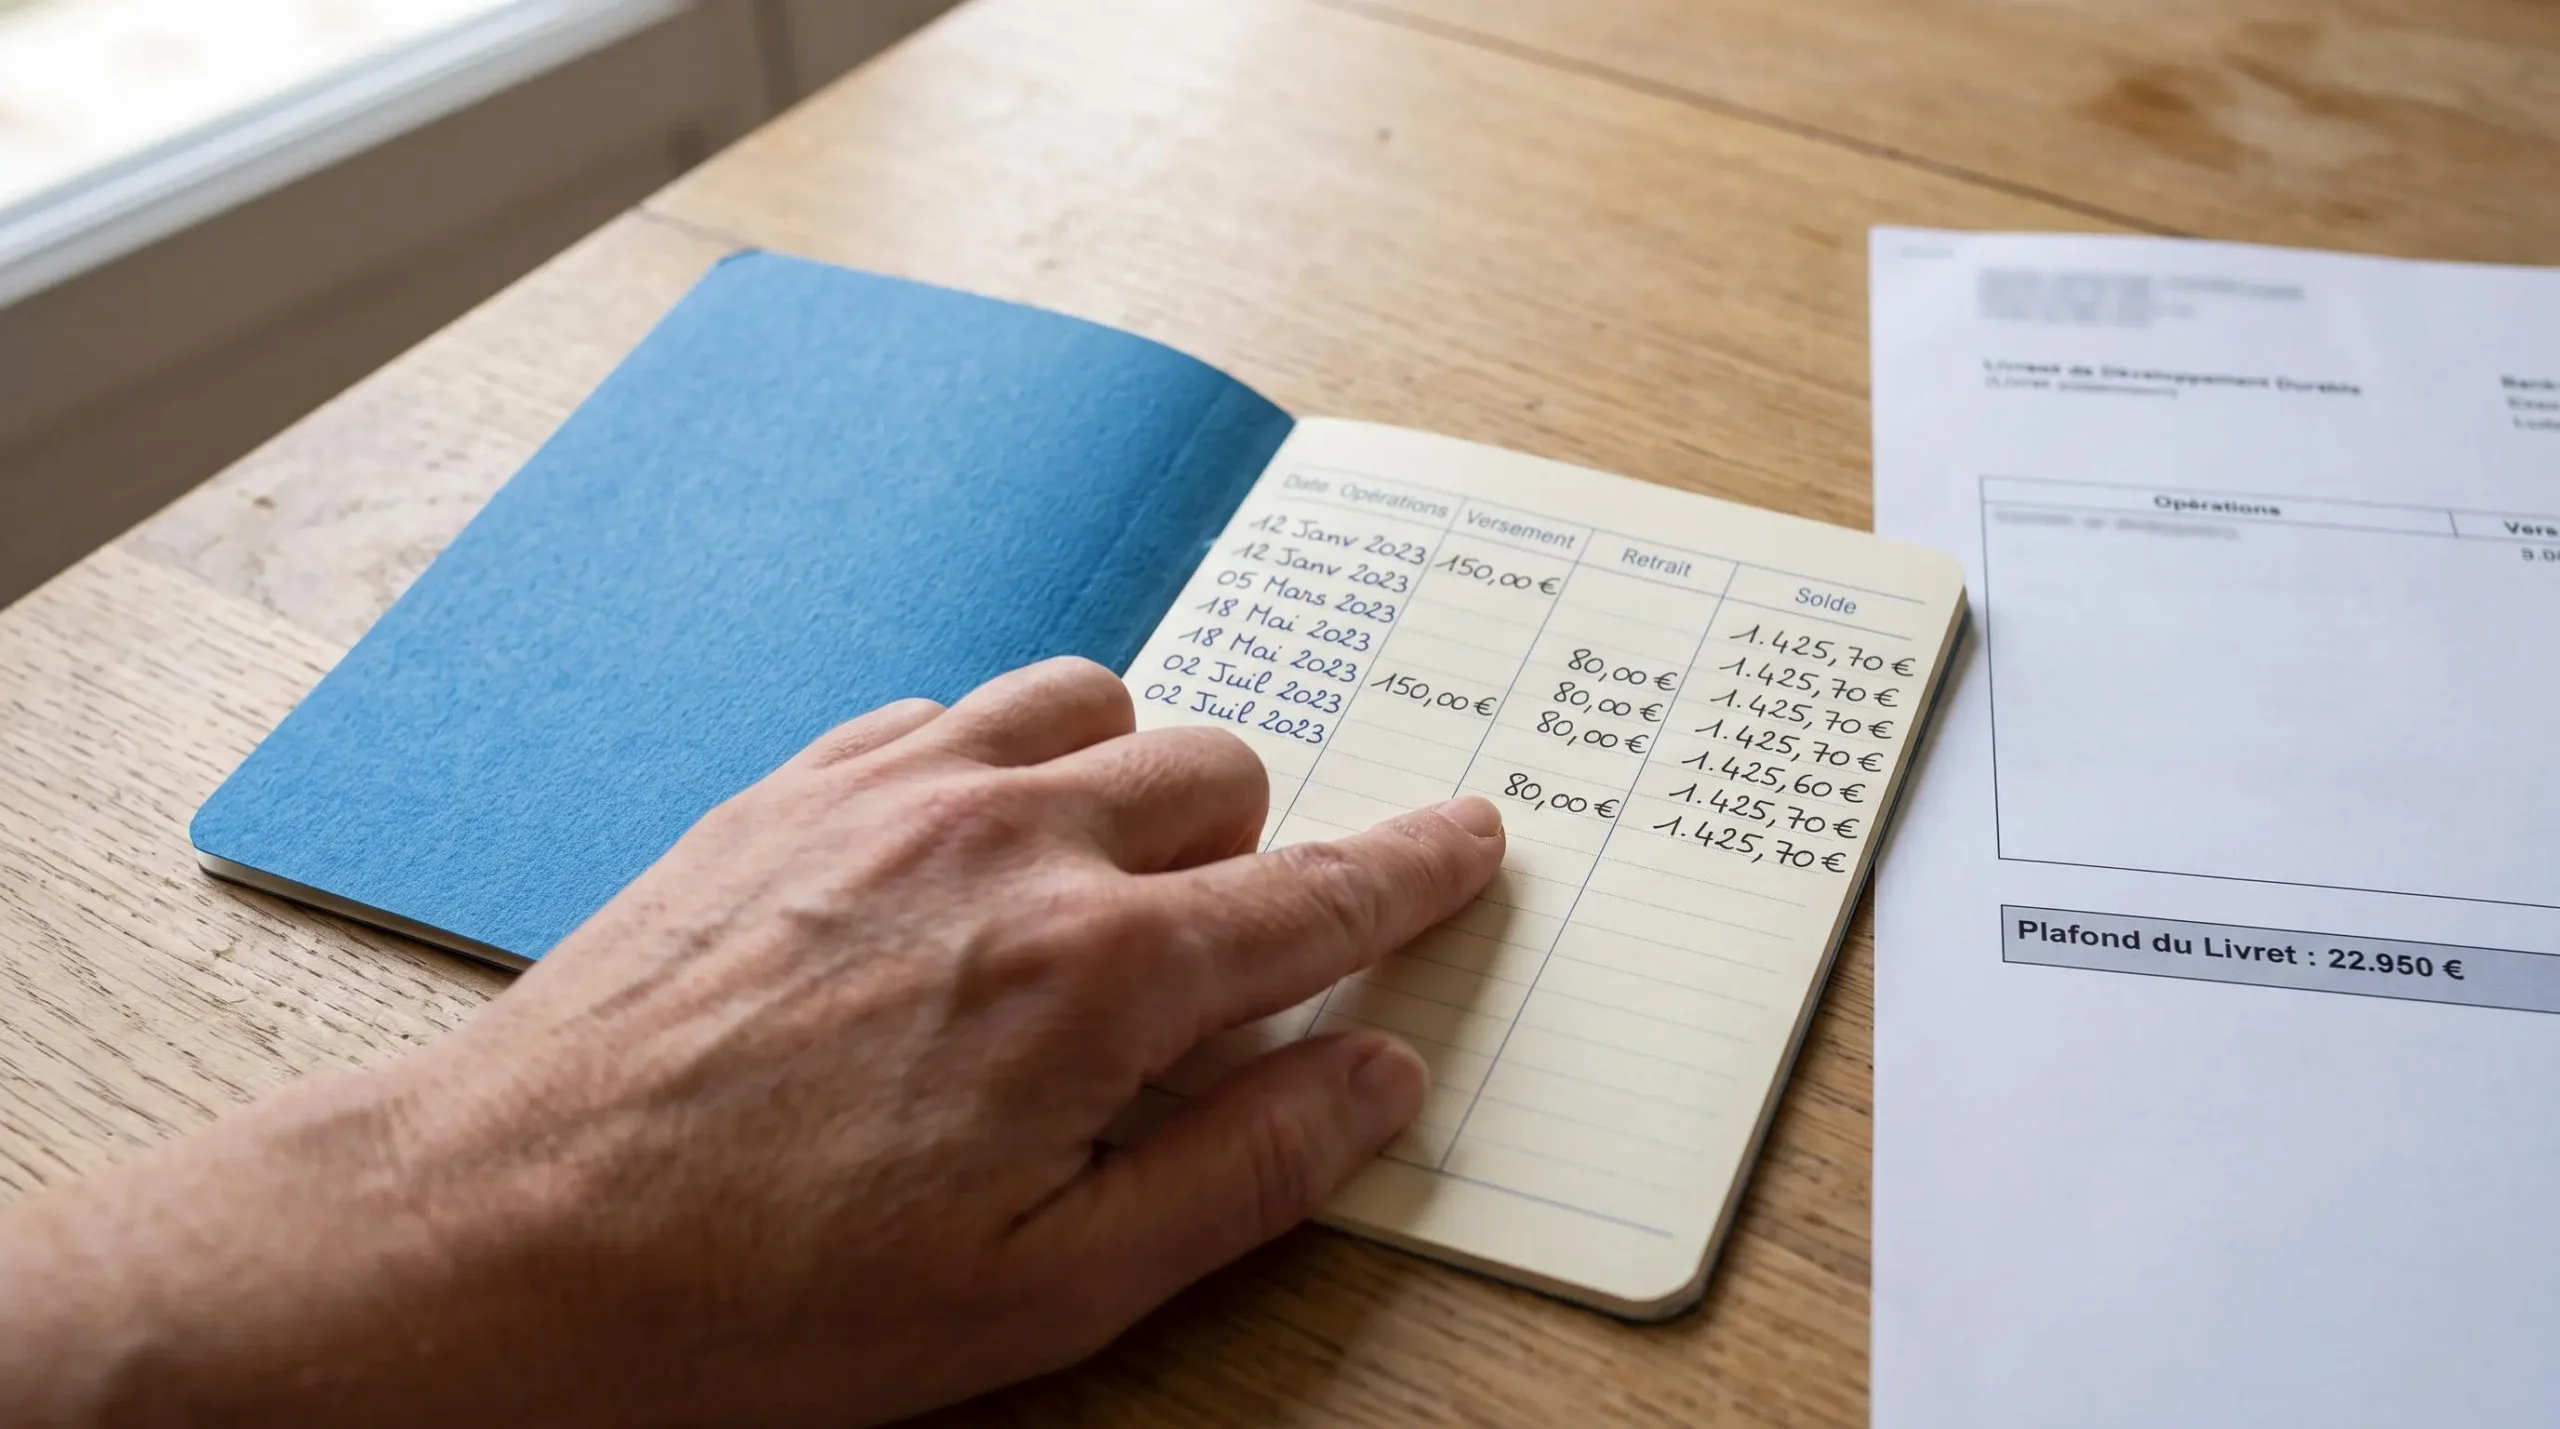
Prenons un exemple concret. Avec 20 000 € actuellement épargnés et des versements mensuels de 300 €, vous atteindrez le plafond dans environ 10 mois (22 950 – 20 000 = 2 950 € restants, soit 2 950 / 300 = 9,8 mois). À partir de ce moment, le Crédit Mutuel bloquera vos nouveaux dépôts, mais vous pourrez continuer à percevoir les intérêts et effectuer des retraits selon vos besoins.
Plafond de versement et liberté de retrait : Le blocage des nouveaux versements à 22 950 € ne signifie pas un gel de votre épargne. Vos retraits restent totalement libres, et les intérêts continuent à être versés chaque année. Seuls les nouveaux dépôts sont refusés une fois le plafond atteint.
Il est également important de rappeler une règle souvent méconnue : vous ne pouvez détenir qu’un seul livret d’épargne réglementé de type Livret A ou Livret Bleu. Le Livret Bleu, distribué exclusivement par le Crédit Mutuel, présente les mêmes caractéristiques que le Livret A, comme le confirme la Banque de France dans son cadre juridique des livrets réglementés. Cette interdiction de cumul vise à éviter une concentration excessive de l’épargne défiscalisée sur un même type de produit.
Les intérêts capitalisés : l’exception qui dépasse le plafond
Une confusion fréquente concerne le dépassement du plafond. Beaucoup d’épargnants s’inquiètent en constatant un solde supérieur à 22 950 € sur leur relevé. Rassurez-vous : les intérêts capitalisés au 31 décembre de chaque année ne sont pas comptabilisés dans le plafond de versement. Votre solde total peut donc légalement dépasser 22 950 € grâce aux intérêts accumulés, sans aucune sanction ni blocage supplémentaire.
Le Crédit Mutuel précise dans sa documentation officielle que « le solde de votre Livret Bleu ne peut pas être supérieur à 22 950 €, hors capitalisation des intérêts ». Cette formulation est essentielle : elle distingue clairement le plafond applicable aux versements (22 950 €) du solde effectif qui peut légalement le dépasser via les intérêts. Pour comprendre en détail le fonctionnement de l’intérêt sur livret et son mode de calcul par quinzaine, vous disposerez d’une vision complète du mécanisme de rémunération.
Calculons concrètement ce dépassement autorisé. Avec un taux de 1,7 % net en vigueur depuis août 2025, un capital de 22 950 € génère environ 390 € d’intérêts annuels (22 950 × 1,7 % = 390,15 €). Au 1er janvier suivant, votre solde total s’élèvera donc à environ 23 340 €, ce qui est parfaitement conforme à la réglementation.
23 340 €
Solde total autorisé après capitalisation des intérêts annuels (22 950 € de capital versé + 390 € d’intérêts à 1,7 %), sans aucune sanction ni blocage supplémentaire.
Cette distinction entre dépassement autorisé (via intérêts) et dépassement interdit (nouveaux versements après plafond) vous permet également d’optimiser légèrement votre rendement. Verser 1 000 € le 15 décembre plutôt qu’au 5 janvier suivant génère des intérêts dès la deuxième quinzaine de décembre, tandis qu’un versement début janvier ne produit des intérêts qu’à partir de la quinzaine suivante. Cette micro-optimisation du calendrier reste marginale, mais elle illustre l’intérêt de comprendre les modalités techniques du calcul des intérêts par quinzaine.
Votre épargne perd-elle réellement de la valeur au plafond ?
Au-delà des règles de plafonnement, une question plus stratégique se pose : votre épargne sur Livret Bleu protège-t-elle réellement votre pouvoir d’achat face à l’inflation ? Pour y répondre, il faut distinguer deux notions souvent confondues : le taux nominal (celui affiché sur votre relevé, soit 1,7 % net) et le taux réel, qui mesure le gain effectif après déduction de l’inflation.
Selon l’INSEE, l’inflation en moyenne annuelle s’établit à +0,9 % en France en 2025, après +2,0 % en 2024 et un pic à +5,2 % en 2022. Avec un taux nominal de 1,7 % net depuis août 2025, le rendement réel du Livret Bleu reste légèrement positif en 2025 : 1,7 % (nominal) – 0,9 % (inflation) = +0,8 % en termes réels. Cette situation marque un retour à la normalité après deux années (2022-2023) où l’inflation a largement dépassé le rendement des livrets réglementés, entraînant une érosion du pouvoir d’achat.
| Année | Taux nominal | Inflation (INSEE) | Rendement réel |
|---|---|---|---|
| 2022 | Variable | +5,2 % | Négatif |
| 2023 | Variable | +4,9 % | Négatif |
| 2024 | Variable | +2,0 % | Variable |
| 2025 | 1,7 % | +0,9 % | +0,8 % |
Prenons l’exemple concret d’un capital de 20 000 € sur votre Livret Bleu. Avec un taux de 1,7 %, vous générez 340 € d’intérêts annuels (20 000 × 1,7 % = 340 €). Si l’inflation reste à 0,9 %, la perte de pouvoir d’achat équivalente sur ce capital serait d’environ 180 € (20 000 × 0,9 % = 180 €). Votre gain net en pouvoir d’achat s’établit donc à 160 € (340 – 180 = 160 €), soit un rendement réel positif mais modeste.
Sécurité du capital et protection du pouvoir d’achat ne sont pas synonymes : Le Livret Bleu garantit la sécurité nominale de votre capital (aucun risque de perte en euros), mais il ne garantit pas nécessairement la protection de votre pouvoir d’achat face à l’inflation. Le rendement réel dépend de l’écart entre le taux nominal et l’inflation, qui varie selon les périodes économiques.
Cette nuance est essentielle pour comprendre la fonction réelle du Livret Bleu dans votre stratégie patrimoniale. Ce placement excelle pour la sécurité et la liquidité immédiate, deux qualités indispensables à une épargne de précaution. En revanche, il n’est pas conçu pour générer un enrichissement significatif ou pour protéger durablement un capital contre une inflation élevée. C’est précisément pourquoi atteindre le plafond doit vous encourager à diversifier vers des enveloppes mieux adaptées à la construction patrimoniale sur le long terme.
Quelles alternatives une fois le plafond atteint ?
Une fois le plafond de 22 950 € atteint, plusieurs solutions vous permettent de continuer à épargner en conservant un niveau de sécurité élevé. Ces alternatives se structurent selon une logique de progression patrimoniale : compléter d’abord votre épargne réglementée, puis diversifier prudemment vers des enveloppes plus orientées vers la construction de patrimoine.
Le Livret de Développement Durable et Solidaire (LDDS) constitue l’alternative la plus directe. Il présente les mêmes avantages fiscaux que le Livret Bleu (exonération totale d’impôt sur le revenu et de prélèvements sociaux), le même taux de rémunération (1,7 % net), et une liquidité identique. Sa principale différence réside dans son plafond inférieur, qui vous permet de poursuivre votre épargne régulière avec les mêmes garanties de sécurité.
Le Livret d’Épargne Populaire (LEP) représente une opportunité prioritaire si votre revenu fiscal de référence respecte les conditions d’éligibilité. Avec un taux bonifié nettement supérieur aux autres livrets réglementés, ce produit offre le meilleur rendement sans risque disponible en France pour les ménages éligibles. Les critères d’accès dépendent de votre situation fiscale et familiale, et méritent d’être vérifiés auprès de votre établissement bancaire.
L’assurance-vie en fonds euros marque une étape patrimoniale plus avancée. Contrairement aux livrets, elle est davantage conçue pour un horizon moyen à long terme (idéalement au moins 8 ans pour bénéficier de la fiscalité optimale). Le capital investi sur un fonds euros bénéficie d’une garantie du capital, mais les rendements récents restent modestes. Pour approfondir cette option, consultez notre article sur le fonctionnement de l’assurance-vie pour comprendre ses mécanismes et sa fiscalité spécifique.
Le Plan d’Épargne Retraite (PER) s’adresse principalement aux épargnants soumis à une tranche marginale d’imposition élevée (30 % ou plus), car il offre une déduction fiscale immédiate des versements. En contrepartie, cette enveloppe impose une contrainte de liquidité forte : les fonds restent bloqués jusqu’à la retraite, sauf exceptions prévues par la loi (achat de résidence principale, accidents de la vie). Cette solution ne convient donc pas à un profil recherchant la disponibilité immédiate de son épargne.
| Produit | Sécurité capital | Liquidité | Fiscalité | Horizon recommandé |
|---|---|---|---|---|
| LDDS | Totale | Immédiate | Exonération totale | Court à moyen terme |
| LEP (si éligible) | Totale | Immédiate | Exonération totale | Court à moyen terme |
| Assurance-vie fonds euros | Garantie fonds euros | Disponible (hors TMG) | Avantageuse après 8 ans | Moyen à long terme |
| PER | Variable selon support | Bloquée (sauf exceptions) | Déduction à l’entrée | Retraite |
Votre stratégie optimale consiste à combiner ces enveloppes selon vos objectifs. Une allocation type pourrait ressembler à ceci : Livret Bleu plafonné à 22 950 € (épargne de précaution immédiate) + LDDS pour compléter les livrets réglementés + assurance-vie en fonds euros pour l’excédent mensuel destiné à la construction patrimoniale progressive. Cette répartition préserve votre sécurité tout en diversifiant progressivement votre épargne vers des horizons de placement différenciés.
Bâtir une allocation d’épargne équilibrée
Au-delà du choix des produits, construire une allocation d’épargne équilibrée nécessite de structurer votre réflexion par objectifs. Cette approche vous permet de dépasser la simple question « où placer mon argent ? » pour adopter une logique patrimoniale cohérente avec vos projets et votre tolérance au risque.
Le principe fondamental consiste à distinguer trois catégories d’objectifs, chacune nécessitant des caractéristiques de placement différentes :
-
Épargne de précaution (liquidité maximale)
Destinée à couvrir les imprévus (réparation urgente, perte temporaire de revenus, dépenses de santé non prévues), cette épargne doit rester disponible immédiatement. Une règle empirique couramment utilisée consiste à conserver l’équivalent de 3 à 6 mois de dépenses courantes sur des supports liquides comme les livrets réglementés. Avec des dépenses mensuelles estimées à 2 200 €, votre cible de précaution se situerait entre 6 600 € et 13 200 €. Votre Livret Bleu actuel de 20 000 € couvre donc largement ce besoin.
-
Projets à moyen terme (sécurité + horizon 2-5 ans)
Cette enveloppe finance des projets identifiés dans les années à venir : travaux d’amélioration du logement, changement de véhicule, vacances importantes, études des enfants. Elle nécessite une sécurité du capital élevée (pour ne pas risquer de perdre une partie de la somme au moment où vous en avez besoin), tout en acceptant une liquidité légèrement moindre qu’une épargne de précaution. Les livrets réglementés complémentaires (LDDS, LEP) ou une assurance-vie en fonds euros peuvent remplir cette fonction.
-
Construction patrimoniale long terme (acceptation risque mesuré)
Au-delà de 5 à 8 ans, vous pouvez envisager des placements offrant potentiellement un meilleur rendement en contrepartie d’une acceptation de risque modérée et d’un horizon de placement plus long. L’assurance-vie, notamment avec une part progressive d’unités de compte selon votre profil, ou le PER pour l’optimisation fiscale à long terme, s’inscrivent dans cette catégorie. Pour découvrir comment combiner Livret A et assurance-vie de manière efficace, des ressources spécialisées détaillent les stratégies d’allocation progressive.
Cette grille de décision par objectifs présente l’avantage d’être personnalisable selon votre situation : profil de risque (tolérance à la volatilité, expérience des placements), horizon de disponibilité de l’argent, et événements de vie anticipés. Elle reconnaît également qu’une allocation n’est jamais figée : elle doit être rééquilibrée régulièrement et révisée lors d’événements majeurs (naissance, achat immobilier, changement d’emploi, héritage).
Un principe de diversification élémentaire consiste à éviter une sur-concentration de votre épargne totale sur un seul produit, même parfaitement sécurisé. Atteindre le plafond du Livret Bleu constitue précisément le signal que votre épargne de précaution est suffisamment constituée, et qu’il est temps de répartir vos versements mensuels futurs vers des enveloppes complémentaires mieux adaptées à vos autres objectifs patrimoniaux.
Questions fréquentes sur le plafond du Livret Bleu
Puis-je avoir un Livret A et un Livret Bleu en même temps ?
Non, la réglementation interdit de détenir simultanément un Livret A et un Livret Bleu. Ces deux produits présentant les mêmes caractéristiques (taux, plafond, fiscalité), vous devez choisir exclusivement l’un ou l’autre. Cette règle vise à éviter une concentration excessive de l’épargne défiscalisée sur des produits identiques.
Que deviennent mes intérêts si je clôture mon Livret Bleu en cours d’année ?
En cas de clôture avant le 31 décembre, les intérêts sont calculés au prorata temporis selon la règle des quinzaines. Vous récupérez votre capital ainsi que les intérêts courus depuis le début de l’année jusqu’à la date de clôture. Ces intérêts restent exonérés d’impôt et de prélèvements sociaux, conformément à la fiscalité du Livret Bleu.
Puis-je transférer mon Livret Bleu vers une autre caisse du Crédit Mutuel ?
Oui, le transfert d’un Livret Bleu entre différentes caisses du Crédit Mutuel est possible, notamment en cas de déménagement. Ce transfert conserve votre ancienneté et ne modifie pas les conditions de votre contrat. Contactez votre nouvelle caisse pour connaître les modalités administratives précises du transfert.
Quelle est la fiscalité exacte du Livret Bleu ?
Les intérêts du Livret Bleu bénéficient d’une exonération totale : ni impôt sur le revenu, ni prélèvements sociaux. Cette fiscalité avantageuse, identique à celle du Livret A, constitue l’un des principaux atouts de ce produit d’épargne réglementé. La Banque de France confirme cette exonération dans le cadre juridique officiel des livrets réglementés.
Que se passe-t-il si je dépasse accidentellement le plafond par un versement ?
En cas de dépassement du plafond par erreur de versement, votre établissement bancaire procède généralement à une régularisation automatique : le montant excédentaire est refusé ou redirigé vers un autre compte (par exemple un Livret Orange pour le Crédit Mutuel). Aucune pénalité n’est appliquée au client en cas d’erreur involontaire. Les systèmes bancaires sont configurés pour bloquer les versements dépassant le plafond autorisé.
Information générale, non conseil personnalisé : Cet article présente des informations générales sur le plafond du Livret Bleu et les alternatives d’épargne disponibles. Il ne constitue pas un conseil en investissement personnalisé. Votre situation patrimoniale, fiscale et vos objectifs étant uniques, nous vous recommandons de consulter un conseiller financier pour obtenir un accompagnement adapté à votre profil spécifique avant toute décision d’allocation.
Atteindre le plafond de 22 950 € sur votre Livret Bleu ne marque pas la fin de votre stratégie d’épargne, mais plutôt une transition logique vers une diversification plus mature. Vous avez constitué une base solide d’épargne de précaution, immédiatement disponible et totalement sécurisée. Les 300 € que vous épargniez mensuellement peuvent désormais alimenter des enveloppes complémentaires : LDDS pour prolonger les avantages des livrets réglementés, LEP si votre profil fiscal le permet, ou assurance-vie pour construire progressivement un patrimoine sur le long terme.
Cette progression par étapes — épargne de précaution d’abord, diversification ensuite — vous permet de concilier sécurité immédiate et construction patrimoniale sans sacrifier l’accessibilité de vos fonds. L’essentiel réside dans la cohérence entre vos choix de placement et vos objectifs réels, en gardant à l’esprit que chaque enveloppe répond à un besoin spécifique plutôt qu’à une logique de rendement absolu. Le plafond du Livret Bleu n’est donc pas un frein, mais un repère vous invitant à structurer votre épargne de manière plus stratégique.